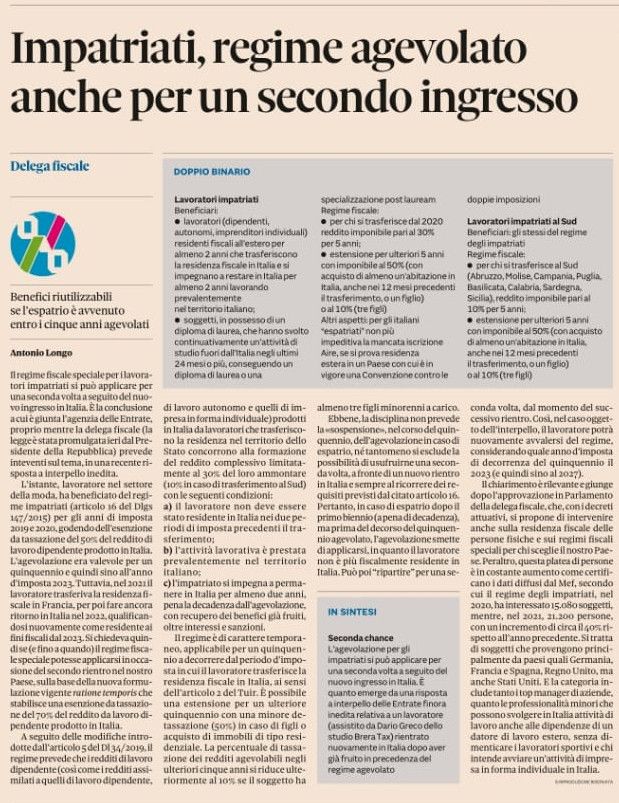
Il caso riguarda una persona fisica, cittadino francese, fiscalmente residente in Italia nel 2019 che ha potuto godere del regime previsto per i cd. “impatriati” per i periodi di imposta 2019 e 2020, godendo dell’esenzione da tassazione del 50% del reddito di lavoro dipendente prodotto in Italia (ex art. 16, D.Lgs 147/2015, previgente disposizione).
Successivamente, nel 2021, l’istante è rientrato stabilmente in Francia e nel 2022 è stato assunto da una società italiana, dichiarandosi fiscalmente residente in Italia dal periodo di imposta 2023. Ci si chiedeva, in mancanza di precise disposizioni e puntuali pronunce di prassi, se il 2023 dovesse essere considerato per l’istante l’ultimo periodo di imposta agevolabile per poter godere dell’esenzione da tassazione del 50% del reddito di lavoro dipendente prodotto in Italia oppure, come sostenuto ed ipotizzato dall’istante, se tale periodo, il 2023, potesse essere considerato il primo periodo di imposta agevolabile, ex art. 16, co. 1, del ‘’nuovo regime”, e potesse, quindi, godere dell’esenzione da tassazione del 70% del reddito di lavoro dipendente prodotto in Italia a decorrere dal periodo 2023.
L’Agenzia delle Entrate ha accolto le tesi e le argomentazioni proposte nell’istanza di interpello, concedendo la possibilità per l’istante di poter applicare il nuovo regime premiale per almeno cinque periodi di imposta a decorrere dal 2023”.
Lo Studio BT&A continua a supportare i clienti su tematiche di natura ordinaria e straordinaria, fornendo la necessaria consulenza ed expertise per raggiungere risultati sempre più importanti. Se state affrontando una problematica simile, contattateci per avere informazioni più specifiche.